東京スター銀行には、複数の借入を一本化する「スターワン乗り換えローン」というおまとめローンがあります。
複数の借入先を1つにまとめ、毎月の返済の負担を減らす目的で検討する方が多い商品です。一方で申込条件が明確に定められており、条件を満たさないと申し込み自体ができません。
この記事では、申込条件と審査に落ちるケース、職場や家族に知られる可能性、そして審査に通らなかった場合の選択肢を整理します。
東京スター銀行おまとめローンの口コミ・評判【利用者アンケート】
東京スター銀行は、自社のおまとめローンを契約した818人を対象としたアンケート調査の結果を公表しています。以下はその数値です。
| 項目 | 内容 |
|---|---|
| 対象者 | 2018年4月〜2022年10月に東京スター銀行のおまとめローンを契約した方 |
| 調査方法 | Webアンケート |
| 調査期間 | 2022年12月15日〜12月28日 |
| 回答者数 | 818人 |
出典:メリットは?決め手は?おまとめローン利用に関するアンケート調査|東京スター銀行
契約に至った利用者本人への調査であり、審査に落ちた方や申し込みを見送った方は含まれていません。
検討を始めたきっかけ(複数回答)
- 毎月の返済負担が重く、ローンの見直しをすることにした:68%
- 複数の返済の管理が煩わしくなったため、ローンの見直しをすることにした:55%
- それまでの借入金利が高かったため、おまとめによる金利の引き下げを考えた:28%
- 債務整理を検討したが、信用情報に傷が付くことを避けるためにした:6%
- 既に借り入れている借入先から追加の借入ができなくなり、返済をしていくことにした:2%
返済額の重さと管理の煩わしさが上位2つです。一方で、債務整理と比較したうえでおまとめローンを選んだ方も6%いました。両者の違いは後述します。
おまとめした借入額
- 200万円未満:35%
- 200万円〜400万円未満:46%
- 400万円〜600万円未満:14%
- 600万円〜800万円未満:4%
- 800万円〜1,000万円未満:1%
毎月の支払額は軽減されたか
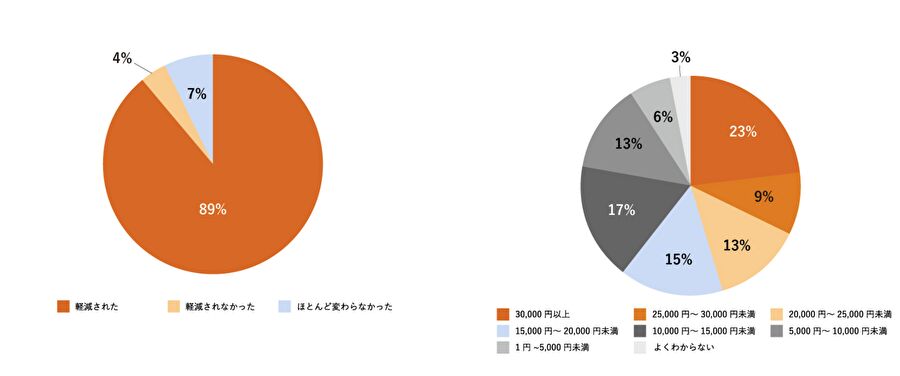
- 軽減された:89%
- ほとんど変わらなかった:7%
- 軽減されなかった:4%
軽減された方のうち、77%が月1万円以上の軽減です。一方で、1割以上の方は「変わらなかった」「軽減されなかった」と回答しています。
完済までの見通しが立ったか
- そう思う:49%
- ややそう思う:44%
- あまりそう思わない:7%
- そう思わない:0.5%
総合的な満足度
- 満足:48%
- やや満足:44%
- やや不満:7%
- 不満:1%
満足・やや満足の理由は、毎月の支払額を引き下げられたから(77%)、支払い管理のストレスが軽減されたから(47%)、完済までの見通しが立ったから(33%)の順でした。
東京スター銀行おまとめローンの申込条件と商品内容
東京スター銀行が商品説明書で公表している内容は次のとおりです。
利用できる方
以下の条件をすべて満たしている方が利用できます。
- お申込時の年齢が満20歳以上65歳未満の方
- 前年度の税込年収が200万円以上の方
- 給与所得者の方で、正社員・契約社員・派遣社員の方
- 現在のご勤務先の収入を確認できる書類(源泉徴収票・給与明細等)が提出できる方
- 過去に債務整理や自己破産をされていない方
- 現在ご利用中のローンを延滞されていない方
- 過去(6ヵ月以内)に当行ローンの審査で否決されていない方
- お借入申込の金額が、30万円以上1,000万円以下の方
出典:おまとめローン(スターワン乗り換えローン)|東京スター銀行
自営業・パート・アルバイトの方は利用できません。また、東京スター銀行自身の無担保個人向けローンの借り換えには使えません。
商品説明書では、これに加えて、日本国籍の方または外国籍で永住許可を受けている国内居住の個人であること、保証会社(株式会社東京スター・ビジネス・ファイナンスまたはアイフル株式会社)の保証が受けられることが条件として挙げられています。
商品の概要
| 項目 | 内容 |
|---|---|
| お使いみち | 無担保個人向けローンの借り換えおよびおまとめ(事業性資金は除く) |
| お借り入れ金額 | 30万円以上1,000万円以下(1万円単位)※借り換え対象ローン残高の範囲内 |
| 契約期間 | 10年 |
| お借り入れ利率 | 年率9.8%〜14.6%(固定金利・保証料込/審査により決定) |
| ご返済方法 | 元利均等月賦返済 |
| ご返済日 | 毎月10日(休業日の場合は翌営業日) |
| 遅延損害金利率 | 年率14.6% |
| 担保・保証人 | 不要(保証会社が保証) |
| 手数料 | 事務取扱手数料、繰上返済手数料は不要 |
| 指定紛争解決機関 | 一般社団法人全国銀行協会 |
出典:東京スター銀行「おまとめローン(スターワン乗り換えローン)」
対象となるのは、銀行・信用金庫・信用組合・労働金庫・農業協同組合・信販会社・カード会社・消費者金融会社などのローンです。初回利用時に、借り換えとおまとめに相当する額が東京スター銀行から振り込まれます。
この商品は返済専用です。借り換え以外の目的で追加の借り入れをすることはできません。
東京スター銀行おまとめローンの審査は厳しい?落ちる人の特徴
公表されている申込条件以外にも、東京スター銀行独自の審査基準があります。ここでは、審査に通らないことが多いケースを整理します。
1. 借入件数が多い
おまとめ前の借入先の件数が多いと、返済に懸念があると判断され、審査に影響が出る可能性があります。
東京スター銀行は、審査では保証会社が個人信用情報機関の登録内容を確認するとしており、すべての借り入れを漏れなく申告するよう案内しています。件数を少なく申告しても確認されます。
5社以上から借入がある場合は、残額が少なく完済できそうなローンがないか、申し込みの前に確認するとよいでしょう。
2. 借入総額が年収に対して大きい
借入先の件数と同様に、借入の総額が大きい場合にも審査は厳しくなります。
おまとめローンは通常のローンより借入金額が高額になりやすく、返済回数も多くなります。そのため、今後しっかり返済できるかどうかが慎重に確認されます。
3. 過去に債務整理をしている
東京スター銀行のおまとめローンでは、過去に債務整理や自己破産をしていないことが申込の前提になっています。
債務整理とは、任意整理・個人再生・自己破産など、返済負担を軽減するための法的手続きの総称です。手続きの内容は債務整理とは?4つの方法と選び方にまとめています。
4. 利用中のローンで滞納がある
現在利用しているローンで滞納があると、信用情報機関にその情報が登録されます。この状態では、おまとめローンの審査には基本的に通りません。
1〜2日程度の遅れであれば登録されないのが一般的ですが、2ヶ月以上の遅れや3ヶ月連続の滞納があると登録されます。すでに延滞がある方は、1日でも早く解消してください。
滞納が信用情報に登録される条件はクレジットカードを残高不足で滞納するとどうなるで詳しく整理しています。
5. 6ヶ月以内に東京スター銀行の審査に落ちている
東京スター銀行にはおまとめローン以外にも複数のローンがあります。6ヶ月以内にこれらの審査で否決されている場合、おまとめローンには申し込めません。
どうしても利用したい場合は、否決から6ヶ月以上経過してから申し込む必要があります。
6. 年収が基準に達していない
年収200万円以上が申込条件です。ただし200万円ちょうどの場合、借入額によっては毎月の返済を継続するのが難しいこともあります。
年収に不安がある場合は、借入先の件数を減らす、滞納を解消するなど、ほかの条件を整えることを考えましょう。
7. 勤続年数が短い
勤続年数についての申込条件はありませんが、一般的には勤続年数が短いと審査は厳しくなります。
おまとめローンの審査に通らない場合の選択肢
借入件数が多い、滞納がある、年収が基準に届かない、過去に債務整理をしているなど、おまとめローンの申し込みが難しい状況の場合、債務整理という方法があります。
任意整理は、弁護士・司法書士が貸金業者と直接交渉し、将来の利息をカットして月々の返済額を減らす手続きです。おまとめローンと違って審査がなく、現在の返済状況にかかわらず検討できます。
- 任意整理:将来利息をカットし、月々の返済を減額する(任意整理とは)
- 個人再生:借金総額を最大5分の1に圧縮する。住宅ローンは維持できる(個人再生とは)
- 自己破産:返済が不能な場合に支払い義務をなくす(自己破産とは)
3つの違いは債務整理の種類と違いで比較できます。どれが自分に当てはまるかは債務整理シミュレーターで7問・約1分で確認できます。
過払い金が発生している可能性
借入先の金利が利息制限法の上限を上回っていた場合、過払い金が返還されることがあります。上限は、元本10万円未満で年20%、10万円以上100万円未満で年18%、100万円以上で年15%です。
東京スター銀行も商品説明書のなかで、借り換え対象となる消費者ローンについてこの点に触れ、消費生活センター・弁護士会・司法書士会への相談を案内しています。おまとめの前に確認する価値があります。
東京スター銀行おまとめローンは職場や家族にバレる?
検討している方の中には、職場や家族に知られないか不安な方も多いでしょう。特に気になるのは、在籍確認の電話と自宅への郵送物です。
在籍確認は事前に同意を取ってから行われる
東京スター銀行は、審査の過程で一部の申込者には勤務先への在籍確認の電話が必要になる場合があるとしています。
そのうえで、電話をする際は先に本人の同意を得てから連絡すること、銀行名ではなく個人名で連絡することも可能であること、本人以外に取引の内容を話すことは一切ないことを明記しています。
出典:東京スター銀行「おまとめローン(スターワン乗り換えローン)よくある質問」
在籍確認を省略できるとは考えない方がよい
同意を求められる前提ではあるものの、電話そのものを必ず省略できるとは限りません。電話が必要かどうかは審査の判断によります。
家族に知られるとしたら郵送物に注意が必要
職場への電話よりも、家族に知られるきっかけとして注意したいのが郵送物です。申込から契約までの過程で、仮審査結果の連絡や口座開設に伴う書類が自宅に届くことがあります。
どのタイミングで何が届く可能性があるのかを、申込前に確認しておいてください。
債務整理を選んだ場合に家族へ知られる条件は、おまとめローンとは異なります。手続きごとの違いは債務整理は家族にバレる?内緒にできる手続きとバレる原因・対策で確認できます。
東京スター銀行のおまとめローンの注意点・デメリット
複数の借入を一本化して返済管理をしやすくできる商品ですが、申し込めば必ず負担が軽くなるわけではありません。契約前に確認しておきたい点を整理します。
借入金利が低い人は、かえって負担が増えることがある
東京スター銀行は公式サイトで、おまとめ後の返済状況によっては、おまとめしない場合と比較して利息の総支払い額が減らない可能性があると注記しています。
そのうえで、利用中のローンの平均借入金利がおまとめ後の適用金利(年率9.8%〜14.6%)以下の方は、慎重に検討したうえで申し込むよう案内しています。
現在の借入金利が10%を下回っている方は、おまとめによって金利が上がる可能性があります。申し込む前に、いま借りている各社の金利を確認してください。
毎月の返済額が下がっても返済総額は増えることがある
契約期間は10年です。返済期間が今より長くなれば、毎月の返済額は下がっても、支払う利息の総額は増えます。
利用者アンケートでも、支払額が「ほとんど変わらなかった」「軽減されなかった」と回答した方が合わせて11%いました。毎月の返済額だけで判断せず、契約前に総返済額まで確認してください。
銀行のローンのため審査は慎重に行われやすい
年収や勤務状況、現在の借入件数・借入額、延滞の有無によっては、審査が厳しく感じられることもあります。
すでに延滞がある場合や、借入額が年収に対して大きい場合は、申し込み前に状況を整理しておく必要があります。
返済専用のため、借り換え以外には使えない
この商品は、借入残高を着実に減らしていく方を支援するための返済専用ローンです。借り換え以外の目的でお金を借りることはできません。
急な出費に備えた資金を確保したい場合は、この商品では対応できません。
完済した借入先の利用枠に注意する
おまとめで完済した借入先の利用枠をそのまま残しておくと、再び借りてしまい、かえって返済負担が増える原因になります。
追加借入を防ぎたい方は、完済後に利用枠の見直しや解約を検討してください。
他社のおまとめローンを検討する場合
申込条件は会社ごとに異なります。プロミスはプロミスのおまとめローン|審査・在籍確認・契約違反のリスク、アイフルはアイフルおまとめローンで一括請求・ペナルティを受けた人へにまとめています。
ただし、延滞や債務整理歴が理由で東京スター銀行の審査に通らなかった場合、他社でも同じ理由で通らない可能性が高いことに注意してください。申し込むたびに信用情報に申込履歴が残り、かえって審査に不利になります。
そもそもおまとめで返しきれるか不安な場合
おまとめローンで月々の返済を減らしても、10年間の返済を続けられるか不安な方や、すでに返済が限界に近い方は、債務整理も選択肢のひとつとして確認しておくと安心です。
任意整理・個人再生・自己破産は、借金の状況に応じて月々の返済を法的に整理する手続きです。初回相談を無料としている事務所が多く、どの方法が自分に合うかを確認するためだけの利用もできます。
相談先の選び方は無料で借金の相談ができる窓口に、費用と対応範囲の比較は債務整理の相談先を比較するにまとめています。
東京スター銀行のおまとめローンでよくある質問
東京スター銀行おまとめローンは繰上返済できる?
できます。繰上返済手数料は不要です。
繰上返済には期間短縮型と返済額軽減型があり、余裕があるときに返済を進めることで将来の負担を減らせます。契約前に、どちらの方法が自分に合っているか確認しておくと安心です。
東京スター銀行おまとめローンを利用したら、他社は解約した方がいい?
解約が必須とは言い切れませんが、追加借入を防ぎたい方は、完済後に利用枠の見直しや解約を検討したほうが安心です。
おまとめローンは返済を整理して完済を目指すための商品なので、借入先を残したままにすると、再び借りてしまう原因になります。
東京スター銀行おまとめローンに保証人や担保は必要?
原則として不要です。株式会社東京スター・ビジネス・ファイナンスまたはアイフル株式会社が保証する仕組みのため、申込時に保証人や担保を用意する必要はありません。
パートやアルバイトでも利用できる?
利用できません。東京スター銀行は、自営業・パート・アルバイトの方はおまとめローンを利用できないとしています。
外国籍でも申し込める?
永住許可を受けていて、国内に居住している個人の方であれば申し込めます。永住許可がない場合は申込条件を満たしません。
東京スター銀行おまとめローンはやばいと言われるけど本当?
審査が厳しい、落ちたという声が目立つ一方で、東京スター銀行が公表している利用者アンケートでは、契約できた818人のうち92%が満足・やや満足と回答しています。
正反対の声が出るのは、申込条件がはっきり決まっているからです。
年収200万円未満の方、自営業・パート・アルバイトの方、過去に債務整理をした方、現在延滞がある方は、そもそも申し込みができません。条件を満たしていれば選択肢になり、満たしていなければ別の方法を検討することになります。
審査に落ちた場合、どうすればいい?
申込条件を満たしていないことが理由の場合、時間を置いて再申し込みしても結果は変わりません。
借入件数や借入総額が原因であれば、残額の少ないローンを先に完済してから再検討する方法があります。
延滞や債務整理歴が原因であれば、おまとめローン以外の方法を検討する必要があります。債務整理シミュレーターで、自分の状況に合う手続きを確認できます。
まとめ|東京スター銀行おまとめローンが向いている人
東京スター銀行おまとめローンは、複数の借入を一本化して返済管理をしやすくしたい方に向いた商品です。年収200万円以上の給与所得者で、現在の借入をきちんと整理しながら完済を目指したい方には検討しやすいでしょう。
一方で、次の方には向きません。
- 自営業・パート・アルバイトの方(申込条件を満たしません)
- 現在すでに延滞がある方
- 過去に債務整理をしたことがある方
- 現在の借入金利が年率9.8%を下回っている方(金利が上がる可能性があります)
- 借り換え以外の用途で資金が必要な方(返済専用のため使えません)
また、毎月の返済額が下がっても、返済期間によっては返済総額が増えることがあります。契約前に総返済額まで確認してください。
申込条件を満たさない場合や、返済を続けられるか不安がある場合は、債務整理という別の方法があります。おまとめローンと違って審査がなく、現在の返済状況にかかわらず検討できます。
まずは債務整理シミュレーターで、自分の状況に合う手続きを確認してみてください。